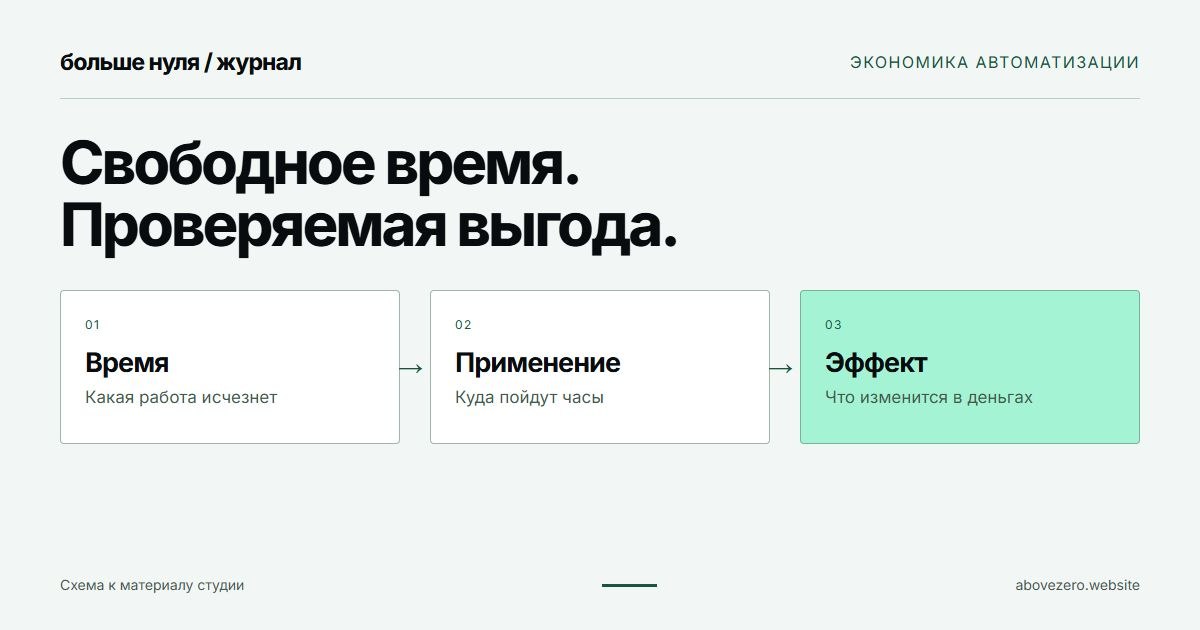
Освободить время — уже результат, но ещё не прибыль
Допустим, сотрудник перестал вручную переносить заказы из почты в таблицу. Теперь у него есть время проверять сложные заказы и быстрее отвечать клиентам. Это полезное изменение. Однако свободный час превращается в денежный эффект только через конкретное действие: отказ от оплачиваемой переработки, перенос найма, выполнение дополнительного заказа или сокращение других затрат.
Если загрузка команды была невысокой, автоматизация может повысить удобство и качество работы без заметного изменения финансового результата. Такой проект тоже может быть нужен. Его стоит обосновывать именно тем, что он меняет: уменьшает зависимость от одного сотрудника, сокращает ожидание или делает процесс управляемым.
В «Больше Нуля» мы предлагаем начинать обсуждение с вопроса: что компания сделает с освобождённым временем? Ответ «сотрудники займутся более важным» требует продолжения. Какой работой, в каком объёме, кто её поставит и по чему будет виден результат? Без этого в расчёте появляется доход, у которого пока нет источника.
Посчитать сегодняшнюю работу целиком
Выберите одну повторяющуюся операцию с понятным окончанием: заказ проверен и передан в исполнение, документ согласован, обращение назначено сотруднику. Зафиксируйте объём за период, время обычного случая и долю исключений. Отдельно посмотрите, сколько занимает исправление ошибок и повторный ввод.
Не смешивайте время сотрудника с ожиданием клиента. Заявка может лежать два дня и требовать десять минут работы. Автоматическое распределение сократит ожидание, но не обязательно сэкономит все эти два дня труда. Для бизнеса важны оба показателя, только отвечают они на разные вопросы.
Полезен и расчёт затрат на завершённую операцию: расходы процесса за период делятся на количество его результатов. Такой принцип используется, например, в методике оценки цифровых государственных сервисов GOV.UK, где учитывают также ручную помощь пользователю. Для коммерческого проекта состав затрат нужно определить под свой процесс; британская методика не является правилом бухгалтерского учёта для вашей компании.
Расчёт, в котором не спрятаны исключения
Все числа дальше — условная модель, а не тариф студии или обещание результата. Компания обрабатывает 600 заказов в месяц. Сейчас каждый требует в среднем 10 минут: всего 100 часов. В проектируемом процессе 80% заказов должны проходить за 2 минуты, остальные 20% по-прежнему потребуют 10 минут.
Новая трудоёмкость: 480 × 2 + 120 × 10 = 2 160 минут, или 36 часов. На отдельный контроль обмена данными и обслуживание системы силами команды заложим ещё 8 часов в месяц; обработка сложных заказов уже включена в расчёт выше. Итого 44 часа вместо 100. Расчётная свободная ёмкость команды — 56 часов.
При условной полной стоимости рабочего часа 700 рублей это 39 200 рублей в денежной оценке времени. Но при неизменных выплатах сотрудникам такая сумма не появляется на счёте компании. Использовать её как гарантированную ежемесячную экономию нельзя.
Продолжим модель отдельным допущением: изменения действительно позволяют убрать 30 000 рублей оплачиваемых переработок в месяц. Дополнительные платежи за сервисы и внешнее сопровождение — 8 000 рублей в месяц. Тогда чистое сокращение денежных расходов составляет 22 000 рублей в месяц. При разовых вложениях 180 000 рублей простой срок окупаемости — около 8,2 месяца после выхода на эти показатели. Если выход на рабочий режим занимает время, календарный срок будет больше.
Не продать один свободный час дважды
В модели легко одновременно записать экономию зарплаты и выручку от дополнительных заказов на всю высвобождённую ёмкость. Но если часть этой ёмкости уже использована для отказа от переработок, её нельзя повторно направить на новую работу. Разложите часы по способам использования, прежде чем складывать деньги.
Дополнительную выручку тоже нельзя целиком считать эффектом для прибыли. Из неё нужно вычесть затраты на выполнение новых заказов. Кроме того, потребуется спрос: освободившиеся сотрудники не создают его автоматически. Это отдельная гипотеза, которую можно проверить существующей очередью заказов или отказами из-за нехватки мощности.
Ошибки и потери учитывайте по наблюдениям. Если команда фиксировала повторные выезды и их стоимость, есть основание оценивать уменьшение этих расходов. Если таких данных нет, запишите ожидаемое улучшение как гипотезу. Произвольный «процент снижения ошибок» только делает неподтверждённую сумму похожей на точную.
Пилот должен уметь опровергнуть расчёт
Для проверки выберите поток, в котором встретятся и обычные случаи, и характерные исключения. До начала договоритесь, как измерять время, учитывать повторную работу и сравнивать качество. Если в пилот попали только самые простые заказы, его результат нельзя переносить на весь месяц.
Вернёмся к модели. При объёме 300 заказов вместо 600, тех же долях и времени операций исходная работа займёт 50 часов, новая — 18. Если контроль по-прежнему требует 8 часов, освободится уже 24 часа. Денежный эффект придётся пересчитать заново: уменьшение оплачиваемых переработок не обязано сохраняться на прежнем уровне.
Решение о расширении полезно связать с наблюдаемыми условиями: экономия времени подтвердилась, ошибки не выросли, поддержку может выполнять назначенный сотрудник, регулярные расходы известны. Если деньги не сходятся, можно уменьшить объём разработки, выбрать другой процесс или отложить проект. Хороший расчёт ценен в том числе тем, что позволяет вовремя отказаться от красивой, но дорогой идеи.